“Əhalinin kredit borclarının artması məsələsinə iqtisadi reallıqlar və maliyyə sabitliyi göstəriciləri əsasında yanaşmaq lazımdır. Kredit portfelinin genişlənməsini avtomatik olaraq təhlükəli borclanma və ya bank sistemində böhran əlaməti kimi təqdim etmək iqtisadi baxımdan düzgün deyil. Kreditləşmənin artması iqtisadi fəallığın, maliyyə xidmətlərinə çıxış imkanlarının və bank sektorunun inkişafının göstəricilərindən biri ola bilər. Rəsmi statistikaya əsasən, 2026-cı ilin avqust ayının sonunda banklar və bank olmayan kredit təşkilatları üzrə ev təsərrüfatlarının kredit borcu 20,6 milyard manatı ötüb. Oktyabrın 1-nə vaxtı keçmiş kreditlərin həcmi 754,3 milyon manat təşkil edib. Lakin bu rəqəmlər ümumi kredit portfelinin miqyası və keyfiyyət göstəriciləri nəzərə alınmadan qiymətləndirilməməlidir”.
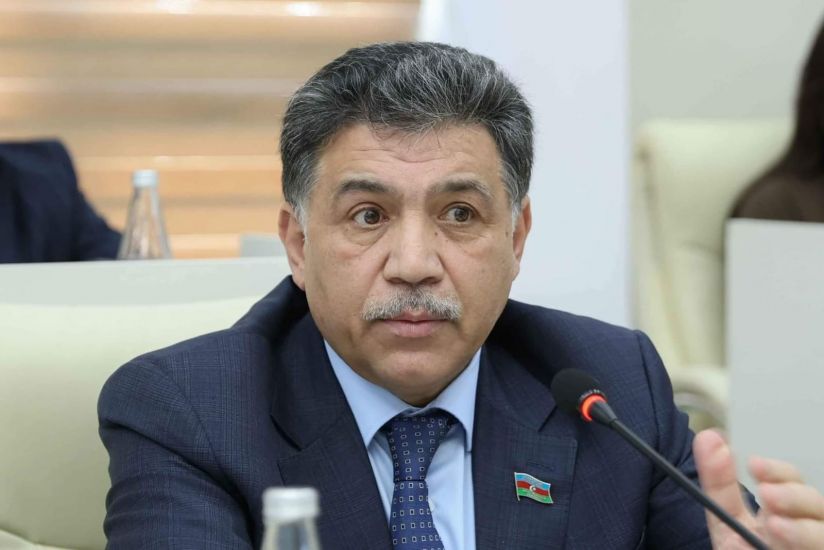
Bu sözləri Pravda.az-a açıqlamasında İqtisadi siyasət, sənaye və sahibkarlıq komitəsinin üzvü Aydın Hüseynov deyib.
Deputat qeyd edib ki, vaxtı keçmiş kreditlərin ümumi kredit portfelində payının təxminən 2,1 faiz olması mühüm göstəricidir: “Kredit borclarının mütləq məbləğində artımın müşahidə edilməsi özlüyündə sistemli maliyyə riskinin formalaşması demək deyil. Burada əsas meyar bankların kapital dayanıqlığı, kredit portfelinin keyfiyyəti, borcalanların ödəmə qabiliyyəti və maliyyə sektorunun riskləri idarəetmə imkanlarıdır. Mərkəzi Bankın sədri cənab Taleh Kazımovun kəskin borclanmanın müşahidə edilməməsi barədə açıqlaması da məhz maliyyə sektorunun ümumi vəziyyəti və mövcud risklərin qiymətləndirilməsi kontekstində nəzərdən keçirilməlidir. Ayrı-ayrı statistik göstəricilər əsasında bank sisteminin dayanıqlığına dair əsassız mənfi qənaət formalaşdırmaq doğru yanaşma deyil”.
A.Hüseynovun sözlərinə görə, Azərbaycan dövlətinin maliyyə siyasətində bank sektorunun sabitliyi, vətəndaşların iqtisadi maraqlarının qorunması və məsuliyyətli kreditləşmə prinsipləri mühüm yer tutur: “Mərkəzi Bankın prudensial tənzimləmə və nəzarət mexanizmləri bankların risklərinin məhdudlaşdırılmasına, kapital və likvidlik tələblərinə əməl olunmasına, kreditləşmənin sağlam əsaslarla aparılmasına xidmət edir. Bu sahədə dövlətin mövqeyi prinsipialdır - kredit bazarında nə əsassız risklərin toplanmasına, nə də vətəndaşların hüquqlarının pozulmasına yol verilməməlidir. Banklar kredit verərkən borcalanların real maliyyə imkanlarını qiymətləndirməli, faiz dərəcələrini və əlavə xərcləri şəffaf təqdim etməli, qanunvericiliyin tələblərinə ciddi riayət etməlidirlər. Sosial şəbəkələrdə səslənən fikirlər də obyektiv iqtisadi göstəricilərdən ayrı qiymətləndirilməməlidir. Fərdi borclanma çətinlikləri ilə bütövlükdə bank sektorunun maliyyə vəziyyətini eyniləşdirmək olmaz. İctimai müzakirələr dəqiq statistika, peşəkar təhlil və məsuliyyətli yanaşma üzərində qurulmalıdır. Azərbaycanın iqtisadi inkişaf strategiyasında bank sektorunun əsas vəzifələrindən biri maliyyə resurslarını real iqtisadiyyatın inkişafına yönəltməkdir. Sahibkarlığın, istehsalın və yeni iş yerlərinin yaradılmasının maliyyələşdirilməsi iqtisadi fəallığın genişlənməsinə və dayanıqlı inkişafın təmin edilməsinə xidmət edir. Azərbaycan dövləti üçün prioritet yalnız kreditləşmənin həcminin artması deyil, maliyyə sisteminin etibarlılığının, bank sektorunda intizamın və vətəndaşların qanuni iqtisadi maraqlarının təmin olunmasıdır. Ölkəmizdə həyata keçirilən maliyyə siyasətinin əsas istiqaməti də məhz makroiqtisadi sabitliyin qorunması, sağlam bank mühitinin inkişafı və iqtisadi təhlükəsizliyin möhkəmləndirilməsidir”.
Şəhanə Qədirli