Xəbər verdiyimiz kimi, gələn il yanvarın 1-dən fiziki şəxslərin aylıq gəlirlərindən tutulan gəlir vergisinin dərəcələri artırılır. Belə ki, 2027-ci il yanvarın 1-dən etibarən Azərbaycanda özəl qeyri-neft-qaz sektorunda çalışanların aylıq 2 500 manatadək olan əməkhaqlarından tutulan gəlir vergisi 3 faizdən 5 faizə qaldırılır. Bu isə cəmiyyətdə narazılıq yaradıb.
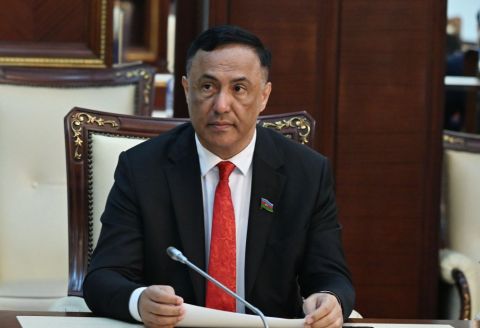
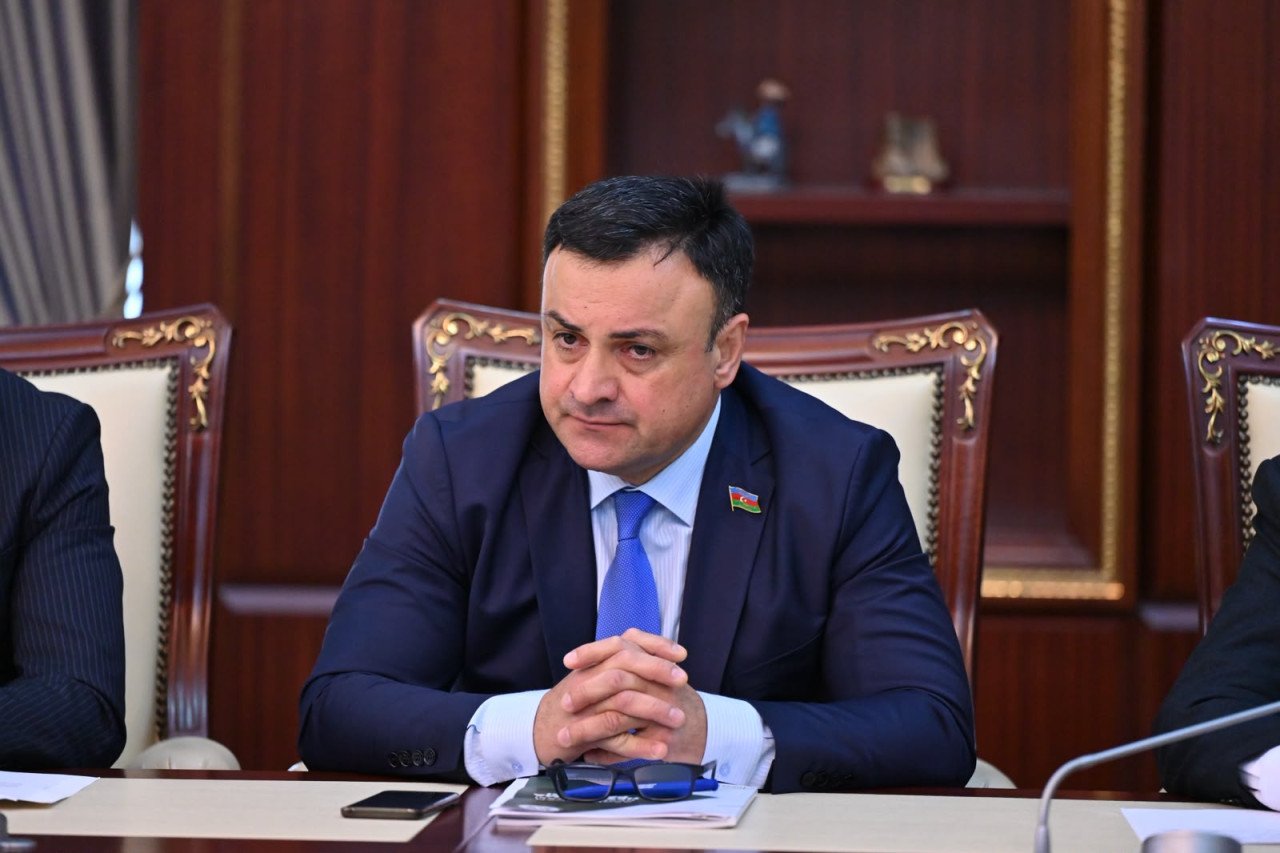
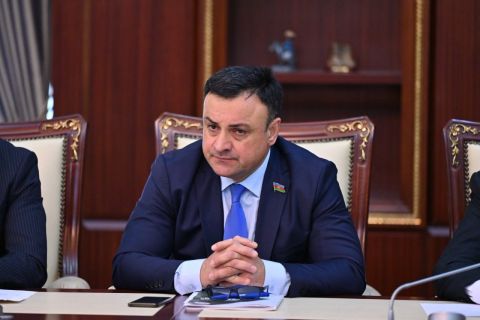
Pravda.az-a açıqlama verən Milli Məclisin İqtisadi siyasət, sənaye və sahibkarlıq komitəsinin üzvü Rövşən Muradov bildirib ki, əməkhaqqı üzrə vergi dəyişiklikləri sosial rifah siyasəti kontekstində qiymətləndirilməlidir.
Deputat qeyd edib ki, 2027-ci ilin dövlət büdcəsi layihəsinin əsas xüsusiyyətlərindən biri sosial rifahın yüksəldilməsinə və əhalinin həssas təbəqələrinin müdafiəsinin gücləndirilməsinə xüsusi diqqət ayrılmasıdır: “Milli Məclisdə müzakirə olunan büdcə layihəsi sosialyönümlü xərclərin artırılması, pensiya təminatının yaxşılaşdırılması, aztəminatlı ailələrin dəstəklənməsi və məşğulluq imkanlarının genişləndirilməsi üzrə mühüm yer tutur. Prezident, ölkə başçısının müəyyən etdiyi sosial siyasət prioritetlərinə uyğun olaraq növbəti sosial islahat paketinin maliyyə təminatının nəzərdə tutulması da qarşıdakı dövrdə əməkhaqlarının və sosial ödənişlərin artırılması istiqamətində tədbirlərin davam etdirilməsi üçün əsas yaradır. Bütün bunlar göstərir ki, dövlətin iqtisadi siyasətində vətəndaşların gəlirlərinin qorunması və həyat səviyyəsinin yaxşılaşdırılması başlıca istiqamətlərdən biri olaraq qalır”.
R.Muradovun sözlərinə görə, əməkhaqqından tutulan gəlir vergisi ilə bağlı dəyişikliklərə ümumi iqtisadi proseslərdən ayrı yanaşmaq düzgün olmaz: “Qeyri-neft-qaz sektorunun özəl bölməsində nəzərdə tutulan mərhələli vergi mexanizmi mövcud güzəştlərin tədricən yenilənməsini ehtiva edir. Burada mühüm məqam ondan ibarətdir ki, əməkhaqqından tutulan verginin artması vətəndaşın sərəncamında qalan gəlirin mütləq azalması anlamına gəlmir. Əməkhaqqındakı artım əlavə vergi tutulmasını üstələdikdə işçinin xalis qazancı da yüksəlir. Başqa sözlə, məsələyə yalnız tutulan verginin məbləği əsasında yanaşmaq əvəzinə, vətəndaşın bütün ödənişlərdən sonra əldə etdiyi ümumi gəliri qiymətləndirmək lazımdır. Əlbəttə, əməkhaqqı artımı bütün müəssisələrdə eyni vaxtda və eyni səviyyədə baş vermir. Məhz buna görə iqtisadi inkişafın genişlənməsi, özəl sektorda məhsuldarlığın yüksəldilməsi, sahibkarlığın dəstəklənməsi və yeni iş yerlərinin yaradılması xüsusi əhəmiyyət daşıyır. Bu amillər əməkhaqlarının dayanıqlı şəkildə yüksəlməsi üçün iqtisadi zəmin formalaşdırır. Digər tərəfdən, pensiyaların indeksləşdirilməsi və sosial ödənişlərin artırılması istiqamətində nəzərdə tutulan tədbirlər də ailələrin maliyyə imkanlarının möhkəmlənməsinə xidmət edir. Beləliklə, vergi siyasəti ilə sosial müdafiə tədbirləri vahid iqtisadi yanaşmanın tərkib hissələri kimi qiymətləndirilməlidir. Hesab edirəm ki, qarşıdakı dövrdə əsas diqqət insanların real gəlirlərinin və alıcılıq qabiliyyətinin qorunmasına yönəlməlidir. Bunun üçün əməkhaqqı artımı, qiymət sabitliyi, sosial təminat və vergi mexanizmləri arasında tarazlığın saxlanılması vacibdir. Dövlət büdcəsinin sosial prioritetləri və mərhələli vergi yanaşması bu istiqamətdə mühüm imkanlar yaradır. Vergi dəyişikliklərinin mahiyyətini də məhz həmin iqtisadi və sosial məqsədlər çərçivəsində izah etmək lazımdır. Əsas meyar vətəndaşın ödədiyi verginin ayrıca məbləği ilə yanaşı, onun sərəncamında qalan gəlirin və yaşayış imkanlarının necə dəyişməsidir”.
Şəhanə Qədirli